

 1
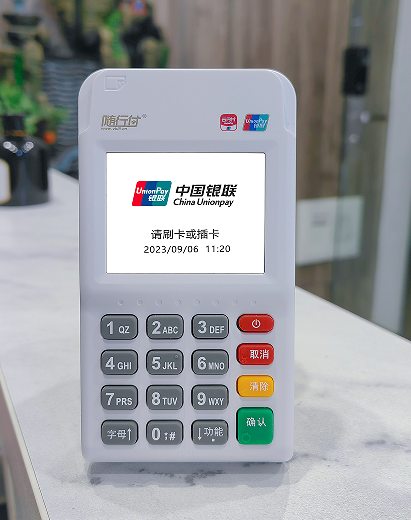
近年来,不少小微企业主和个体商户遭遇了一种新型诈骗套路:业务员上门推销,声称可代办大额信用卡,但要求先购买一套商户收款码,收费1000元甚至1500元。然而,付款后信用卡却杳无音信,退款更是难上加难。本文将为你揭露这类骗局的识别方法,并提供6步维权指南,帮助你追回损失。
识别骗局:三大信号提示你已中招
口头承诺包办大额信用卡:骗子通常以”内部渠道”、”百分百下卡”为诱饵,声称无论征信情况如何都能办理大额信用卡。事实上,正规银行信用卡审批严格,征信不达标准则无法通过,所谓的”内部渠道”纯属虚构。
强制捆绑销售收款码:办理信用卡与购买收款码是完全独立的业务,正规机构绝不会将两者捆绑销售。若业务员要求你必须购买收款码才能办卡,这极有可能是诈骗陷阱。
预先收取高额服务费:正规银行办理信用卡不收取任何代办费用。凡是要求你预先支付1000元以上”服务费”、”渠道费”的,均为诈骗行为,应直接拒绝。
维权指南:钱已交?六步追回损失
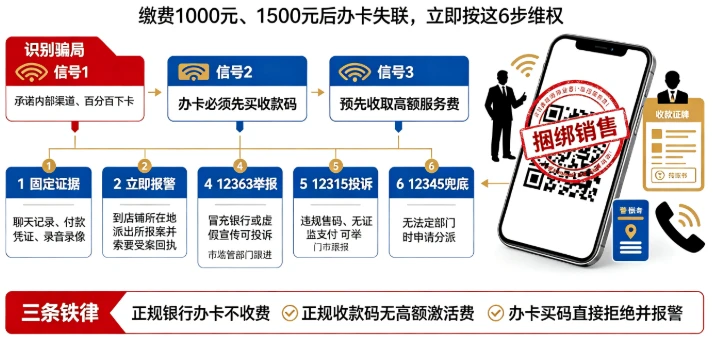
第一步:固定所有证据证据是维权的关键,务必完整保留以下材料:
聊天记录:与业务员的对话,包括办卡承诺、收费标准、退款约定等,建议录屏保存;
付款凭证:微信/支付宝转账截图、银行卡流水等;
物证:收款码设备、业务员名片、宣传资料、对方联系方式;
录音录像:后续与对方沟通时全程录音,记录对方的承诺或拒绝退款的言论。
第二步:立即报警(优先处理)
对方虚构办卡能力,收取费用后失联或拒绝退款,已涉嫌诈骗罪。携带纸质证据到店铺所在地派出所报案,报案时需清晰说明情况:
“X月X日,我被声称能代办信用卡的业务员收取XX元费用,并被强制购买收款码。但付款后信用卡未办理成功,对方拒绝退款且失联。现请求警方以诈骗立案调查。” 报案后务必索要《受案回执》,若警方认定为民事纠纷,再通过其他渠道维权。
第三步:向金融监管部门投诉(12378)
若对方冒充银行工作人员或虚假宣传代办信用卡,可拨打12378银行保险消费者投诉维权热线。
第四步:向人民银行举报(12363)
针对违规售卖收款码、无证开展支付业务的行为,可拨打12363金融消费权益保护咨询投诉电话(工作日拨打)。
第五步:向市场监管部门投诉(12315)
第六步:拨打政务便民热线(12345,兜底方案)
若无法确定投诉部门,可直接拨打12345政务服务便民热线。平台会将问题分派给相关部门跟进,并回访处理进度。
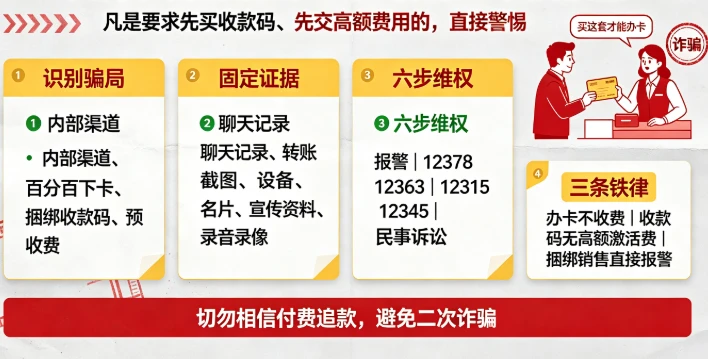 若以上渠道均无法解决问题,且涉案金额较大(千元以上),可整理证据向法院提起民事诉讼,以”合同违约”或”不当得利”为由起诉对方,要求全额退款。
避坑警示:三件事绝对不能做
切勿相信”付费追款”:网上声称能帮你追回钱款的”维权公司”或”黑客”,绝大多数是二次诈骗,只会让你损失更多。
勿抱侥幸心理:征信不达标准是无法通过”特殊渠道”办理信用卡的,任何声称”内部关系”的承诺都是骗局。
避免私下转账:正规服务绝不会要求你向个人账户转账,所有费用都应通过公司账户支付,并签订书面合同。
防骗总结:三条铁律牢记于心
正规银行办卡不收费:任何要求提前支付费用的办卡行为均为诈骗;
收款码无高额激活费:银行或持牌支付机构办理的正规收款码,不会收取数千元的”激活费”;
捆绑销售需警惕:凡遇到”办卡必须买收款码”、”先交钱再办卡”的要求,直接拒绝并报警。
 今日POS头条
 推荐热门文章
 热门标签

 添加微信客服