

 1
在金税四期与多部门数据联网的监管环境下,个人账户资金往来早已纳入系统化监控。不少人疑惑:个人账户进账多少会被查?哪些行为会触发税务稽查?本文结合权威政策与真实案例,为你厘清监管红线与合规要点。
一、先看真实案例:私户收款的惨痛代价
北京某教育公司通过线上平台引流,将学员缴纳的300多万元培训费直接转入个人账户,三年仅申报纳税45万余元。最终,税务局通过税收大数据分析发现异常:公司实控人坐拥300万粉丝,视频获赞过千万,但纳税额与经营规模严重不匹配。经稽查,在法定代表人第三方支付账户中查到170多笔、合计306万元的“课程费”“培训费”转账记录,最终被追缴税款、滞纳金及罚款合计187万余元。
二、官方明确:三类大额交易必上报(2026年最新标准)
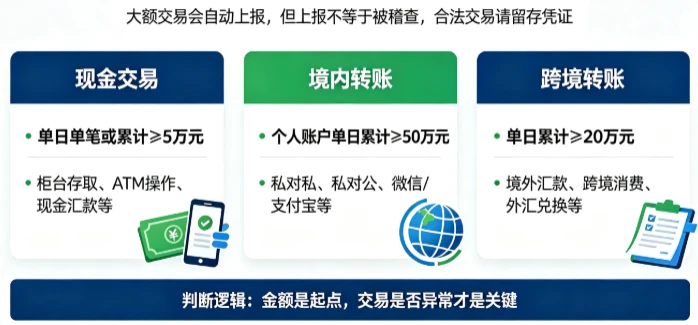
根据央行《金融机构大额交易和可疑交易报告管理办法》及2026年新版监管规则,以下交易达到金额标准会自动上报,但上报≠稽查,合法交易仅需留存凭证即可:
现金交易:单日单笔或累计≥5万元(含柜台存取、ATM操作、现金汇款等所有现金收支)
境内转账:个人账户单日累计≥50万元(含私对私、私对公、微信/支付宝等全平台转账)
跨境转账:单日累计≥20万元(含境外汇款、跨境消费、外汇兑换等,需如实申报用途)
三、真正的稽查触发点:交易异常比金额更危险
税务稽查的核心逻辑是“数据匹配度”,而非单纯金额。以下行为即使未达大额标准,也会被重点监控:
公私不分:公司对公账户流水极少,但老板个人账户有大量频繁的经营性进账,或频繁用私户收取货款、发放工资。
拆分交易避监管:将大额资金拆分为多笔小额转账(如50万货款分11笔转4.9万),系统会通过资金流向算法判定为异常。
行为特征反常:
长期闲置账户突然启用并伴随大额资金流动
资金快进快出、当日大额入账当日转走不留余额
交易备注含“货款”“服务费”等经营字样,却未进行税务申报
流水与职业、收入严重不符(如普通工薪族月流水突然暴增)
四、私户收款的六大违法后果
偷税处罚:私户收款隐匿收入,将被追缴税款,加收每日万分之五的滞纳金,并处少缴税款50%以上5倍以下罚款。
视同分红征税:股东从公司借款长期不还且未用于经营,需按20%税率缴纳个人所得税。
未代扣代缴个税:用私户发工资或支付劳务报酬未代扣个税,面临行政处罚。
洗钱风险:出借个人账户为他人过账,若涉及上游违法犯罪(如虚开发票、诈骗),将面临行政调查甚至刑事追责。
刑事犯罪:公司股东/高管将公司收入转入个人账户长期占有,可能构成挪用资金罪或职务侵占罪。
征信受损:偷税行为会被纳入税收违法黑名单,影响个人征信、贷款、出行等。
五、2026年合规建议:避开监管红线
经营收支走公户:个体户、小微企业尽量使用对公账户收款,享受小微企业税收优惠。
大额交易留凭证:转账备注清晰(如“工程款”“房租”),合同、发票、聊天记录等凭证妥善保存。
不拆分交易:大数据时代拆分金额、分账户转账更容易触发预警。
闲置账户不外借:避免被他人用于洗钱等违法活动,牵连自身。
跨境交易如实申报:海外收入按规定报税,保留留学、就医等合法场景凭证。
 今日POS头条
 推荐热门文章
 热门标签

 添加微信客服