

 1
国庆假期开始,不少持卡者都趁着出行、购物开启了大额刷卡消费,很多人都有这样的想法:假期消费多,银行能看到我的消费能力,节后应该就能给我提额了吧?
其实这个想法只说对了一半,银行确实会重点考核持卡者的消费活跃度,但比活跃度更重要的,是银行对持卡者还款能力的判断——如果你的刷卡消费模式,让银行风控系统判定你还款压力过大,不仅没办法提额,甚至还有可能被银行降额。
信用卡提额核心考核指标:额度使用率
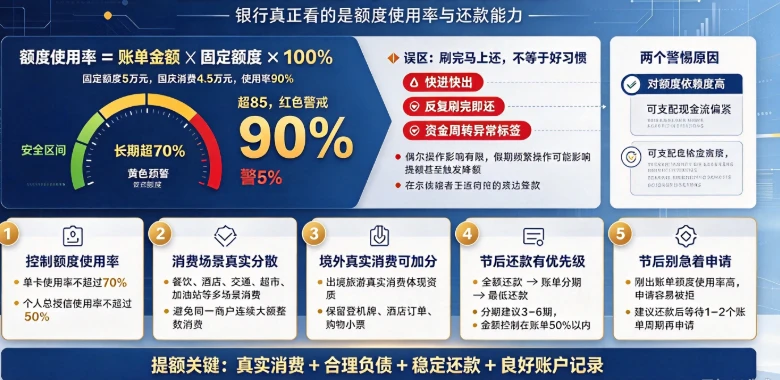
我们用一个最简单的指标来解释银行的风控逻辑:额度使用率=账单金额÷固定额度×100%。
举个例子,如果你的信用卡固定授信额度是5万元,国庆7天累计刷卡消费了4.5万元,那么你的额度使用率就是90%。在银行现行的风控模型里,有两个明确的警戒线:
额度使用率长期超过70%,触发黄色预警
额度使用率超过85%,直接触发红色警戒
为什么高使用率会让银行警惕?主要原因有两个:一是高使用率说明你对信用卡额度的依赖度很高,二是暗示你自身可支配的现金流可能比较紧张。银行不是不愿意让你刷卡消费,怕的是你刷完之后没有能力还款。
刷卡的常见误区:刷完马上还不算好习惯
不少人会说,我刷完马上就还款,不就可以解决高使用率的问题了吗?其实这刚好是另一个提额误区。 刷完马上还款,还完立刻又刷卡,这种操作在银行风控系统里被叫做“快进快出”,属于典型的异常交易特征。偶尔一次操作不会有太大问题,但如果整个国庆假期反复这样操作,系统很容易给你的账户打上“资金周转异常”的标签,这个标签留下后,不仅提额没希望,不被降额就已经是不错的结果了。
国庆正确刷卡姿势,助力节后顺利提额
想要刷卡消费不影响提额,甚至帮你提升提额成功率,只要记住以下这5条实操规则就可以:
1. 控制额度使用率,不要把单卡刷满
如果你单卡额度只有3万元,国庆预估要消费2万元,建议更换一张额度更高的卡作为主刷卡,或者把消费分摊到2-3张不同的信用卡上。 比较理想的使用标准是:单卡额度使用率不超过70%,个人总授信额度使用率不超过50%。这个区间内,银行系统会判定你既有消费能力,同时也有充足的还款空间,对你的信用评级更友好。
2. 消费场景要真实分散,避免集中大额
银行最喜欢的消费模式,是持卡者在不同时间段、不同类型商户都有正常消费,比如餐饮、酒店、交通、超市、加油站这类日常场景都有消费记录,这种消费模式说明你的交易是真实日常的,有正常生活场景支撑。 银行最抵触的刷卡模式,是同一个商户连续刷大额整数,或者所有消费都集中在某一类高单价商户(比如全部都是珠宝、奢侈品消费),这种模式很容易被系统判定为异常交易,影响后续提额。
3. 境外真实消费是加分项,记得保留凭证
如果你国庆选择出境旅游,使用信用卡做境外真实消费,其实对提额是有正面帮助的。境外消费本身就说明持卡者的经济实力和消费层次都不错,银行会更认可你的资质。但需要注意,一定要保留好登机牌、酒店订单、购物小票这类凭证,如果不小心被风控误伤,这些就是你申诉的最有力证据。
4. 节后还款优先级:全额还款>分期>最低还款
国庆假期结束账单出账后,不同的还款方式对提额的影响也不一样: 如果资金充裕,优先选择全额还款,既能体现你的还款能力,也不会产生额外利息,对提额最友好; 如果确实有大额消费需要分摊压力,可以选择账单分期,但建议只分3-6期,分期金额控制在账单总额的50%以内就可以; 最低还款是没有办法的最后选择,因为最低还款会产生循环利息,同时银行系统会判定你现金流偏紧,不利于提额。
5. 节后一周别急着申请提额或新卡
很多人假期刷了不少消费,节后回来第一件事就点击申请提额,其实这是完全错误的时间点。因为刚出账单的时候,你的额度使用率还处于高位,系统看到的是高负债的账户状态,这时候申请提额大概率会被拒绝,还会留下一次不必要的硬查询记录,影响个人征信。
正确的做法是:等节后第一个账单全额还清、额度使用率恢复到正常水平之后,再等待1-2个账单周期,然后再提交提额申请,成功率会高很多。
 今日POS头条
 推荐热门文章
 热门标签

 添加微信客服